A manutenção dos juros elevados deve continuar pressionando o desempenho do setor no segundo semestre de 2025
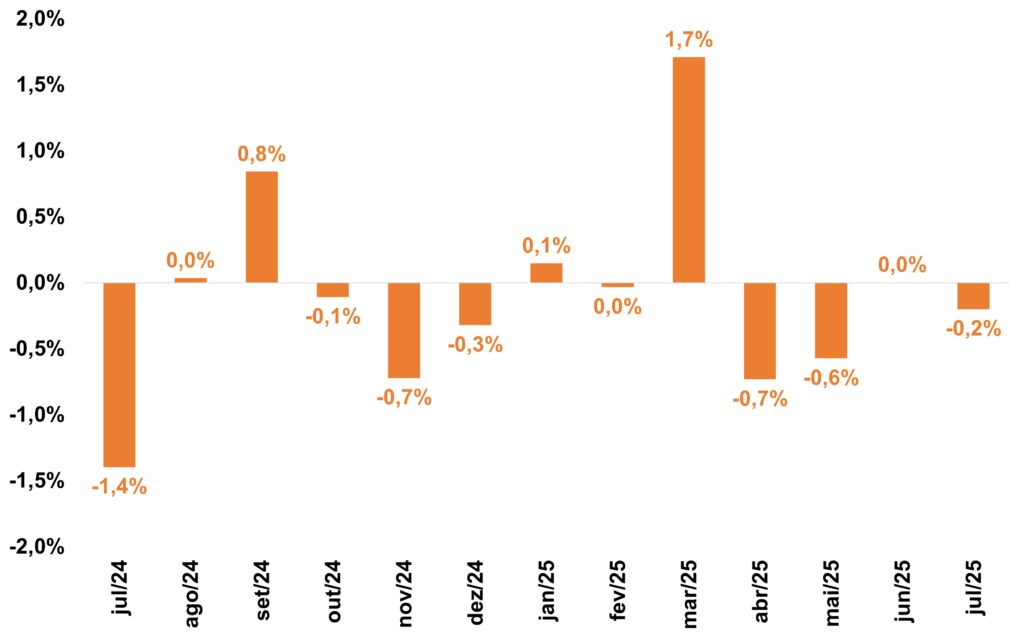
- A produção industrial caiu 0,2% em julho de 2025, após estabilidade em junho (0,0%), dados com ajuste sazonal.
- Entre os setores, 13 dos 25 ramos industriais pesquisados mostraram queda na atividade. A influência negativa mais importante foi assinalada por metalurgia (-2,3%), que interrompeu dois meses consecutivos de avanço.
- As altas taxas de juros, internas e externas, e o ambiente de incertezas, agravado pela imposição de tarifas de importação pelos EUA, devem continuar impactando o setor ao longo dos próximos meses de 2025. Em contrapartida, medidas do governo voltadas ao estímulo da demanda constituem vetores altistas para a atividade ao longo do ano.
- A Fiesp projeta crescimento de 0,9% na produção industrial em 2025, após alta de 3,1% em 2024. Ademais, projeta um avanço de 0,6% para 2026.
Análise de desempenho
A produção industrial registrou queda de 0,2% em julho de 2025, após estabilidade em junho (0,0%), considerando dados sem efeitos sazonais (Gráfico 1). O resultado veio acima da projeção da Fiesp (-0,4%) e da expectativa do mercado (-0,3%). Esse desempenho foi influenciado pela contração da indústria de transformação (-0,1%) e pelo aumento da indústria extrativa (+0,8%) no mês.
Gráfico 1 – Produção Industrial – Indústria Geral
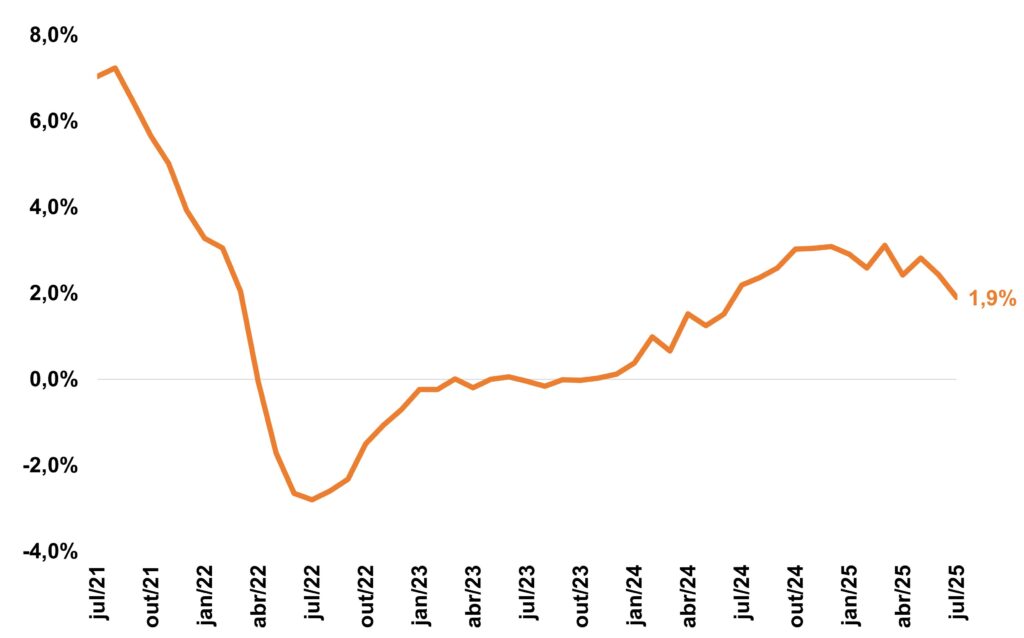
Em comparação com julho de 2024, houve elevação de 0,2% na produção industrial. Na variação acumulada em 12 meses, foi registrada alta de 1,9%. Nesta métrica, houve desaceleração em relação a junho (+2,4%) – Gráfico 2.
Gráfico 2 – Produção Industrial – Indústria Geral
O recuo da atividade industrial na passagem para julho foi influenciado pela redução na produção de 13 dos 25 ramos industriais pesquisados. Entre as atividades, a influência negativa mais importante foi assinalada por metalurgia (-2,3%), que interrompeu dois meses consecutivos de avanço, período em que acumulou ganho de 1,6%. Por outro lado, entre as onze atividades que mostraram aumento na produção estão: produtos farmoquímicos e farmacêuticos (+7,9%), produtos alimentícios (+1,1%), indústrias extrativas (+0,8%) e produtos químicos (+1,8%).
Entre as grandes categorias econômicas, ainda na comparação com o mês imediatamente anterior, bens de consumo duráveis (-0,5%) e bens de capital (-0,2%) registraram variações negativas em julho de 2025. Já os setores produtores de bens intermediários (+0,5%) e de bens de consumo semi e não duráveis (+0,1%) mostraram resultados positivos neste mês.
Análise do cenário pela Fiesp
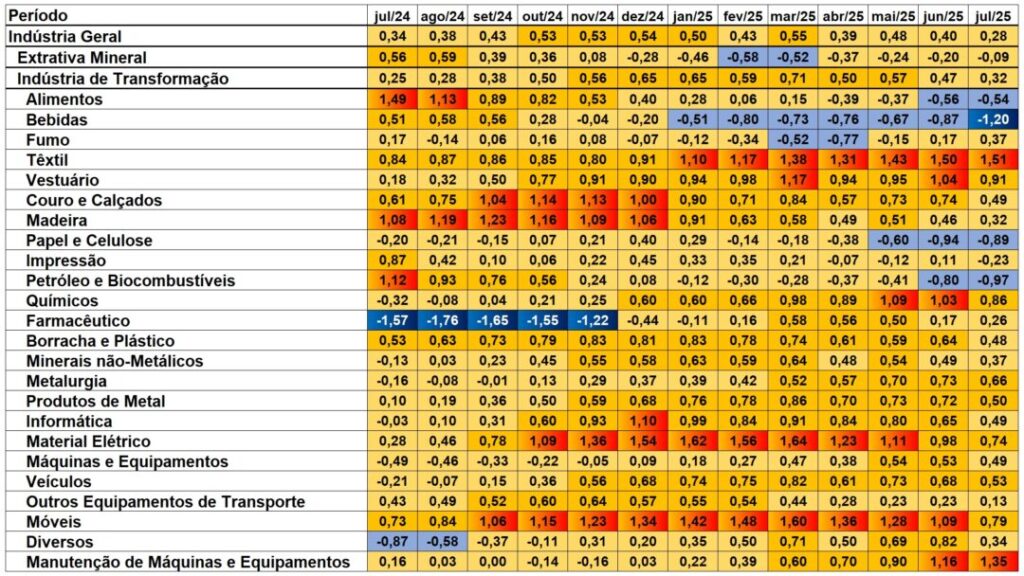
Em julho, a indústria geral apresentou queda no nível de produção, reforçando o cenário de fraco desempenho. O conjunto de setores próximos à estabilidade em relação a sua média histórica (neutro) passou a ser dominante no mês, conforme mostra o Mapa de Calor da Indústria – Figura 1. Dos 25 segmentos analisados em julho de 2025, 9 estavam acelerando, 14 neutros e 4 desacelerando. Em relação a dezembro de 2024, houve aumento do número de setores em desaceleração, passando de 0 para 4. Ademais, o resultado agregado (indústria geral) sinaliza acomodação ao continuar indicando estabilidade (neutro) em julho.
Figura 1 – Mapa de Calor da Indústria (Jul/24 – Jul/25)
Para os próximos meses, a perda de tração da atividade econômica brasileira e a manutenção das taxas de juros elevadas – tanto interna quanto externas -, em um ambiente marcado por condições financeiras já restritivas, indicam um cenário de persistência da tendência de arrefecimento da atividade industrial.
As pesquisas mais recentes sobre a confiança da indústria corroboram a expectativa de um cenário mais pessimista. Em agosto, o Índice de Confiança da Indústria (Ibre/FGV) caiu 4,4 pontos (passando de 94,8 pontos em julho para 90,4 pontos em agosto), a sexta queda no ano de 2025 e a maior desde a pandemia.
Além disso, o contexto internacional mais desafiador impõe um obstáculo adicional à atividade industrial, especialmente para os setores impactados pela taxação imposta pelos EUA. O tarifaço tende a afetar desproporcionalmente setores específicos da indústria, que podem enfrentar maiores dificuldades de adaptação e competitividade no curto e médio prazo. Para além dos efeitos diretos sobre a balança comercial, o aumento das tarifas eleva o nível de incerteza econômica, com potenciais impactos negativos sobre o mercado cambial e os fluxos de investimento estrangeiro direto (IED), e aumenta o risco de uma invasão de produtos industrializados no mercado doméstico. No entanto, as exceções à tarifa adicional de 40%, divulgadas no dia 30/07, e as medidas anunciadas pelo governo federal por meio do Plano Brasil Soberano[1] podem mitigar parte dos impactos negativos no curto prazo. Diante disso, a FIESP estima que o potencial impacto negativo sobre o PIB será de 0,20 p.p. em 2025 e 0,38 p.p. em 2026. Já para o PIB da indústria de transformação, a projeção é de redução de 0,24 p.p em 2025 e 0,44 p.p em 2026.
Em contrapartida, o mercado de trabalho resiliente, a continuidade das transferências fiscais elevadas – com destaque para o pagamento de precatórios previsto para o terceiro trimestre[2] – e políticas governamentais para estimular a demanda interna podem contrabalançar os vetores negativos para o setor industrial em 2025. Entre as medidas do governo, destacam-se a implementação do crédito consignado privado com taxas de juros reduzidas, o financiamento destinado à nova faixa do Minha Casa Minha Vida e o incremento nas linhas de crédito do BNDES direcionadas às empresas[3].
Em função do contexto econômico mais desafiador, a Fiesp projeta crescimento de 0,9% da produção da indústria geral em 2025, após alta de 3,1% em 2024. Além disso, projeta um avanço de 0,6% para 2026.
No que diz respeito à produção da indústria de transformação, após avanço de 3,7% em 2024, estima-se estabilidade (0,0%) em 2025, seguida por uma retração de 0,9% em 2026.
Fonte: FIESP