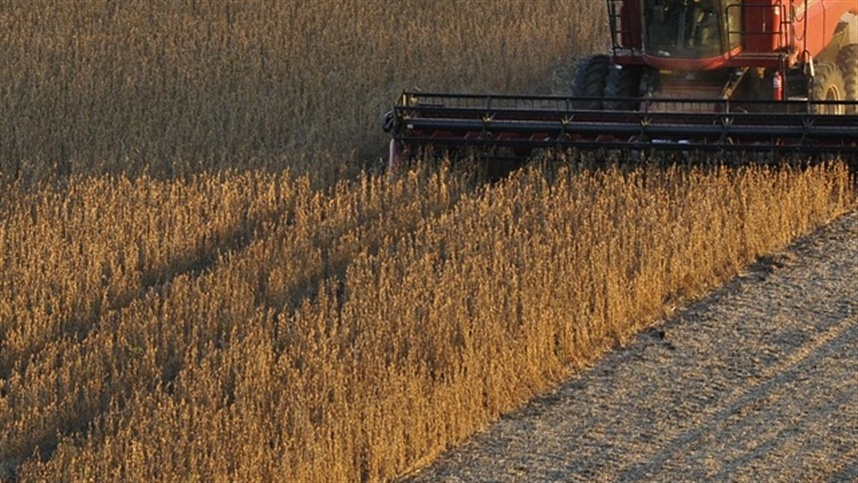
O Brasil ampliou o crédito rural, aumentou a produção e consolidou safras bilionárias, mas segue com uma fragilidade estrutural na gestão de risco: o seguro rural ainda cobre uma parcela pequena da área plantada. Na prática, o país financia o plantio, mas protege pouco a renda do produtor quando o clima quebra a safra.
A baixa cobertura voltou ao centro do debate porque menos de 4% da área plantada no Brasil tem seguro rural. O dado ajuda a explicar por que eventos climáticos, como seca, excesso de chuva, geada ou granizo, rapidamente deixam de ser um problema produtivo e viram um problema financeiro. Quando a lavoura quebra, o produtor perde receita, atrasa compromissos, renegocia dívidas e reduz investimento para o ciclo seguinte.
O Programa de Subvenção ao Prêmio do Seguro Rural funciona como um mecanismo de redução de custo da apólice. Na prática, o governo paga parte do prêmio para que o produtor consiga contratar proteção por um valor menor. O objetivo é ampliar a cobertura contra riscos climáticos e reduzir a dependência de socorros posteriores, renegociações emergenciais ou alongamento de dívidas.
O problema é que o orçamento disponível para a subvenção tem oscilado. Informações citadas no debate do setor mostram que os recursos executados em 2025 ficaram em R$ 565,3 milhões, abaixo do pico de R$ 1,15 bilhão registrado em 2021. Para 2026, a previsão orçamentária era de R$ 1,01 bilhão, mas entidades do agro apontam que a necessidade real do setor seria próxima de R$ 4 bilhões.
A consequência aparece nos números de cobertura. O seguro rural subvencionado atingiu recorde de 217,9 mil apólices em 2021, com 14,0 milhões de hectares segurados. Em 2025, o programa caiu para 61,6 mil apólices e 3,2 milhões de hectares cobertos, o pior desempenho em 10 anos. Para 2026, estimativas citadas pela FGV-Agro apontam possível recuo para cerca de 2,7 milhões de hectares, menos de 3% da área agrícola nacional.
Esse quadro cria uma contradição econômica. O Plano Safra 2026/2027 para a agricultura empresarial foi anunciado com R$ 525,1 bilhões. Desse total, R$ 384,9 bilhões são para custeio e comercialização, e R$ 140,2 bilhões para investimentos. O volume de crédito é alto, mas crédito sem seguro suficiente aumenta a exposição do produtor e também do sistema financeiro.
Quando o seguro não acompanha o tamanho da produção, o risco climático fica espalhado pela cadeia. O produtor assume a primeira perda. Depois, o impacto chega a cooperativas, revendas de insumos, bancos, cerealistas, tradings e municípios dependentes da renda agrícola. Uma quebra de safra não reduz apenas a produção; ela compromete liquidez, arrecadação local, emprego e capacidade de investimento.
Do ponto de vista fiscal, o seguro rural também pode sair mais barato do que a reação posterior. Sem cobertura, perdas climáticas costumam gerar pressão por renegociação, equalização, prorrogação de crédito ou medidas emergenciais. Com cobertura maior, parte do prejuízo é absorvida pelo mercado segurador, reduzindo a necessidade de resposta pública depois da quebra.
A imprevisibilidade orçamentária é uma das principais travas. Relatório do Climate Policy Initiative aponta que, em 2025, dos cerca de R$ 1 bilhão previstos para o PSR, R$ 445 milhões foram bloqueados, o equivalente a 42% do total. O estudo também destaca que cortes recorrentes reduzem a oferta de apólices pelas seguradoras e desestimulam produtores a contratar cobertura.
O desafio, portanto, não é apenas colocar mais dinheiro no programa. É dar previsibilidade. Seguro rural depende de calendário agrícola, análise de risco, seguradoras e decisão antecipada do produtor. Se o recurso aparece tarde ou sofre bloqueio no meio do caminho, a apólice não chega a tempo da safra.
O Brasil tem uma política agressiva de crédito, mas uma política ainda instável em relação a proteção. Em um cenário de clima mais irregular e margens apertadas, essa diferença pesa. Para o produtor, o seguro pode ser a linha entre uma quebra administrável e um ciclo de endividamento.
Fonte: Agrolink