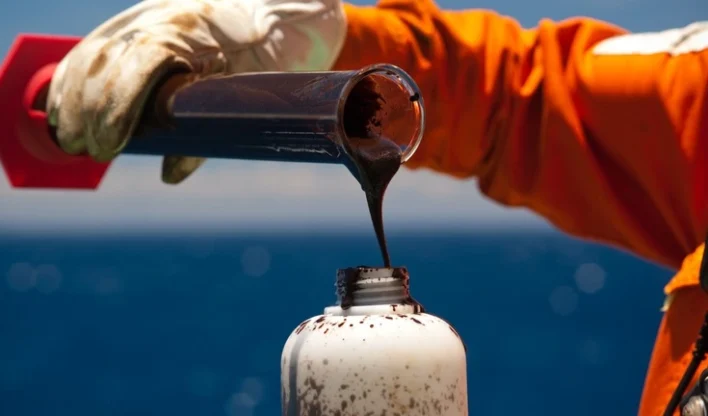
O presidente do Tribunal Regional Federal da 2ª Região (TRF2), Luiz Paulo da Silva Araújo Filho, suspendeu, nesta sexta-feira (17), a liminar que impedia a cobrança do imposto de exportação de petróleo bruto instituído pela Medida Provisória nº 1.340/2026. A medida havia sido obtida pelas cinco maiores exploradoras e produtoras do setor no País.
Shell, Equinor, Total, Repsol e Petrogal tinham conseguido, via mandado de segurança, afastar a exigibilidade do tributo sobre as operações realizadas desde 12 de março, quando a MP entrou em vigor. Com a decisão do TRF2, a cobrança volta a valer imediatamente.
Argumento da AGU
A União, por meio da Advocacia-Geral da União (AGU), pediu a suspensão da liminar com base em dois pontos. O primeiro diz respeito ao impacto fiscal: a exoneração de cinco das maiores produtoras do País geraria grave lesão à economia pública. O segundo toca na natureza da medida, que foi editada com caráter extrafiscal, não arrecadatório.
Segundo a AGU, a finalidade da MP é conter o avanço nos preços do diesel e do petróleo diante dos conflitos iniciados em fevereiro deste ano no Oriente Médio. Suspender o imposto para as grandes produtoras esvaziaria, portanto, os efeitos práticos da política adotada pelo governo federal.
Decisão do TRF2
Ao acolher os argumentos da AGU, o presidente do tribunal ponderou que instrumentos alternativos como cartas de fiança, seguros-garantia e tributos sujeitos à anterioridade não têm capacidade de lidar com impactos imediatos sobre os preços.
O magistrado também destacou que as empresas envolvidas possuem plena capacidade econômica para arcar com a exigência tributária. Caso a cobrança seja considerada ilegal ao final do processo, as produtoras poderão pleitear a devolução dos valores pagos por meio de ação de repetição de indébito.
Fundamento constitucional
O imposto de exportação tem respaldo direto na Constituição. O artigo 153 da Carta de 1988 permite que o Poder Executivo altere suas alíquotas sem necessidade de lei específica, justamente pelo caráter dinâmico do comércio exterior.
O texto constitucional também dispensa o tributo das regras de anterioridade anual e nonagesimal, o que autoriza sua cobrança imediata após a edição da MP. Para o TRF2, a variação abrupta dos preços do petróleo, de natureza distinta de uma oscilação comercial ordinária, justifica o uso do instrumento.
Fonte: Times Brasil