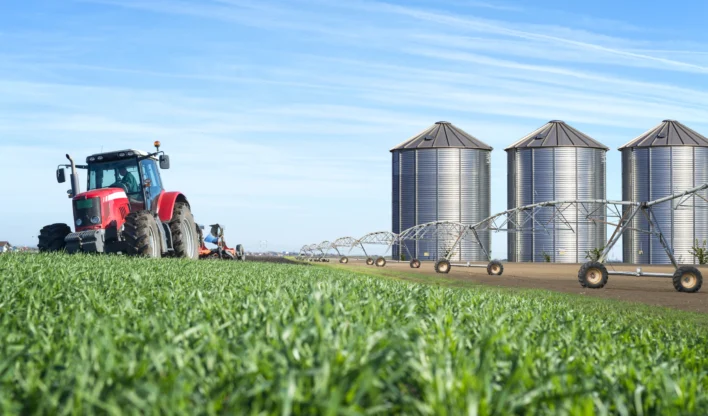
O agronegócio brasileiro enfrenta um momento de inadimplência e recuperações judiciais em alta. Em meio a esse cenário, produtores rurais recorrem a alternativas para conseguir financiamento, como o DIP Finance.
Também conhecido como Debtor-In-Possession Financing, trata-se de um empréstimo para empresas em recuperação judicial ou extrajudicial. Conforme noticiado anteriormente, esses financiamentos movimentaram R$ 981 bilhões em emissões em 2025 – embora sejam considerados de alto risco.
A título de exemplo, o agronegócio não é o único setor a recorrer a esse tipo de empréstimo. De acordo com um estudo da Fundação Getúlio Vargas (FGV), em 2024, quando a Gol Linhas Aéreas entrou em recuperação judicial, a empresa também recorreu ao DIP Finance, em uma operação de US$ 950 milhões.
Como funciona?
No Brasil, o DIP Finance funciona com base na Lei nº 14.112/2020. De acordo com um artigo da Liga de Direito Empresarial do IBMEC SP, esse recurso existe para suprir a falta de caixa de uma empresa. Na prática, produtores rurais conseguem a liquidez necessária para pagar funcionários, fornecedores, preservar o valor dos ativos, planejar como recuperar a empresa e manter-se no mercado.
No entanto, trata-se de um crédito privado. Sendo assim, para que o financiador queira financiar a empresa em recuperação judicial, “é necessário estimulá-lo, ao garantir que tenha prioridade no recebimento de seu crédito quando a empresa se recuperar e prever aplicação de juros e taxas comparativamente mais altas do que as previstas em empréstimos convencionais”, como descrevem os autores do artigo.
Ademais, esse recurso pode ser dividido de duas formas:
- Loan-oriented – isto é, uma modalidade tradicional, na qual o financiador concede crédito esperando ser pago de volta em dinheiro. Nesse caso, também negocia condições e obrigações, visando diminuir o risco de inadimplência.
- Loan-to-own – se oferece o crédito de início, mas com o objetivo de transferir o comando da empresa, eventualmente.
Por que recorrer ao DIP Finance?
O aumento da popularidade do DIP Finance se deve aos desafios de acesso ao crédito. Atualmente, a taxa Selic a 15% tem encarecido empréstimos e financiamentos. Em paralelo, as instituições financeiras estão sendo mais seletivas nas concessões, porque entende-se que o momento pede cautela.
Enquanto isso, empresas do agronegócio enfrentam o acúmulo de dívidas, vindas principalmente de débitos com fornecedores e contratos firmados anteriormente. Essa combinação de elementos faz com que 12,56 a cada 1000 empresas do agro entrem com pedidos de recuperação judicial, segundo a empresa MA7 Negócios, escritório de consultoria empresarial.
Mesmo assim, o desafio parece estar centrado no desalinhamento entre o ciclo financeiro e o ritmo da produção agrícola. “Depois de uma quebra relevante, o banco precisa rever exposição e garantias. Só que a produção continua, o custo segue correndo e a empresa não pode simplesmente parar”, afirmou André Matos, CEO da MA7 Negócios.
Por isso, mecanismos como o DIP Finance surgiram como alternativa para manter a operação da empresa de agronegócio enquanto a dívida é reestruturada.
Fonte: Times Brasil