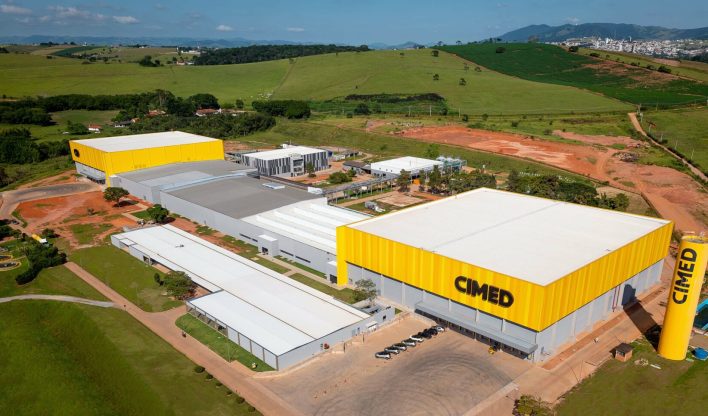
A Fitch Ratings rebaixou a nota de crédito nacional da Cimed após a farmacêutica registrar desempenho operacional abaixo do esperado em 2025 e enfrentar um ambiente mais competitivo, com pressão sobre margens e geração de caixa.
A agência rebaixou a nota de crédito da companhia de “AA+(bra)” para “AA(bra)” e manteve a perspectiva estável. Também foram reduzidos para “AA(bra)” os ratings das terceira, quarta e quinta emissões de debêntures quirografárias da empresa.
Segundo os analistas Tatiana Thomaz, Natália Brandão e Andrés Corrêa, o rebaixamento reflete “o aumento do risco de crédito” diante de um desempenho operacional em 2025 abaixo do esperado e de um ambiente mais competitivo nos segmentos em que a farmacêutica atua.
A Cimed, controlada pela família Marques e com operações restritas ao Brasil, tem 60% da receita concentrada em consumer health e 40% em genéricos, áreas marcadas por forte concorrência, limitação de repasse de preços e necessidade constante de investimentos em marketing.
Para a Fitch, a escala considerada mediana na indústria amplia esses riscos, ainda que o portfólio diversificado reduza a concentração por produto.
Em 2025, a margem Ebitda caiu para 16%, abaixo do histórico de 21% registrado entre 2021 e 2024. O Ebitda somou R$ 493 milhões no ano. A agência projeta recuperação gradual, com Ebitda entre R$ 550 milhões e R$ 600 milhões em 2026 e entre R$ 650 milhões e R$ 700 milhões em 2027, e margens em torno de 17%.
O fluxo de caixa livre deve continuar negativo no horizonte analisado. Em 2025, o FCF foi negativo em R$ 762 milhões, pressionado pelo consumo de capital de giro (R$ 325 milhões) e pelo pagamento de dividendos extraordinários de R$ 427 milhões.
A expectativa é que o fluxo de caixa das operações volte ao campo positivo em 2026, entre R$ 200 milhões e R$ 250 milhões, após resultado negativo de R$ 129 milhões em 2025.
A estrutura de capital tende a ser sustentada pelo aporte remanescente de R$ 500 milhões do fundo soberano de Cingapura (GIC), previsto para ocorrer entre 2026 e 2027.
Com isso, a Fitch estima que a alavancagem bruta/EBITDA fique próxima de 3 vezes em 2026 e 2027, ante 3,7 vezes em 2025. A dívida líquida/EBITDA deve girar em torno de 2 vezes, abaixo das 2,8 vezes registradas no último ano.
A manutenção do rating vai depender, segundo a agência, da capacidade de sustentar margem de Ebitda acima de 17% e manter a dívida bruta/EBITDA abaixo de 3,5 vezes de forma recorrente. Margens inferiores a 17%, alavancagem acima desse patamar ou deterioração relevante de marca e participação de mercado podem levar a novo rebaixamento.
Ao fim de 2025, a companhia tinha caixa de R$ 438 milhões, suficiente para cobrir os vencimentos de curto prazo em 1 vez. A dívida bruta somava R$ 1,8 bilhão, concentrada principalmente em debêntures (78%).
Fonte: Times Brasil