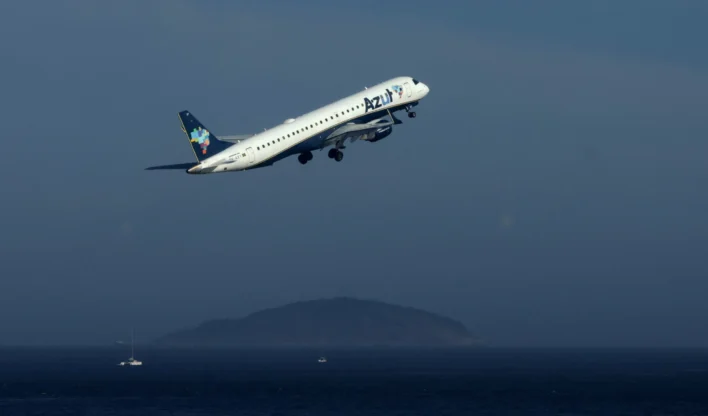
O JP Morgan melhorou sua avaliação sobre as ações da Azul, elevando a recomendação de venda para neutra. A mudança ocorre após a companhia concluir o processo de recuperação judicial nos Estados Unidos, conhecido como Chapter 11. O banco fixou preço-alvo de R$ 275 para dezembro de 2026, o que representa potencial de valorização de 28% em relação ao último fechamento.
A revisão reflete a expectativa de um balanço mais saudável ao fim do ano. Com as renegociações concluídas, que reduziram pagamentos de leasing e custos financeiros, o banco projeta que a Azul encerrará 2026 com dívida líquida sobre Ebitda de 2,4 vezes.
Valuation e crescimento
Além do balanço mais aliviado, o JP Morgan destacou o valuation como um ponto favorável. O múltiplo de 4,0 vezes EV/Ebitda estimado para 2026, calculado com ações totalmente diluídas, está entre os mais baixos da cobertura do banco no setor aéreo latino-americano.
O banco também mencionou o crescimento de capacidade em um dígito baixo e o maior foco em rentabilidade como fatores que devem ajudar a manter o equilíbrio entre oferta e demanda nos próximos trimestres.
Os riscos que travam o otimismo com a Azul
Apesar da melhora na recomendação, o JP Morgan foi claro sobre o que impede uma visão mais positiva no curto prazo. Ainda existem eventos de diluição acionária pendentes que pesam sobre a tese de investimento.
O primeiro é a participação da American Airlines, que deve chegar a 8% do capital após diluição. O segundo é o plano de incentivo à gestão, conhecido como MIP, que pode atingir 7% do capital ao longo de três anos, condicionado ao desempenho da companhia. O banco também aguarda que a Azul relistre seu ADR nos Estados Unidos antes de adotar uma postura mais otimista.
Setor aéreo sob pressão do petróleo
O relatório também traz um panorama mais amplo para o setor aéreo na América Latina. Desde o início do conflito no Oriente Médio, as ações das companhias aéreas caíram cerca de 12% em média, o que levou o JP Morgan a reduzir suas estimativas de Ebitda para o setor em 5,5% neste ano.
Nesse ambiente, o banco declara preferência por Copa Airlines e LATAM. As duas companhias carregam balanços mais leves, com alavancagem de 0,6 vez para a Copa no quarto trimestre de 2025 e 1,5 vez para a LATAM, além de momento de resultados mais favorável.
Em termos de valuation, Copa negocia a 4,7 vezes EV/Ebitda estimado para 2026 e LATAM a 4,5 vezes, ambas abaixo dos picos recentes acima de 5,5 vezes. O banco vê espaço para reprecificação do setor no médio prazo caso a oferta global de petróleo se estabilize.
Fonte: Times Brasil