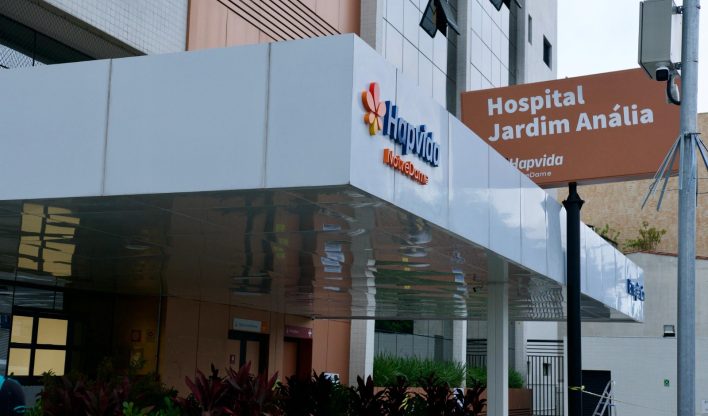
A maior operadora de planos de saúde do país atravessa uma das fases mais delicadas desde sua estreia na B3. A Hapvida, que já chegou a valer cerca de R$ 110 bilhões após a fusão com a NotreDame Intermédica em 2021, agora é avaliada em torno de R$ 8 bilhões.
O recuo é resultado de uma combinação de custos crescentes, resultados operacionais abaixo das expectativas e perda de confiança no setor.
De acordo com reportagem publicada pelo Times Brasil – Lecenciado Exclusivo CNBC, a queda de mais de 42% das ações no dia 13/11, após a divulgação dos resultados do terceiro trimestre de 2025, intensificou uma crise que vinha se acumulando ao longo dos últimos anos.
O valor de mercado despencou mais de R$ 100 bilhões desde 2021 e o papel, que chegou a custar R$ 260 reais em 2018, hoje gira em torno de R$ 17,00.
Segundo o relatório do BTG Pactual, o mercado reagiu negativamente porque o período reuniu elementos que pressionaram diretamente o resultado operacional.
A seguir, os 5 fatores que explicam a crise da operadora de saúde:
1. Índice de sinistralidade médica muito acima do esperado
O relatório do terceiro trimestre mostrou que a empresa está gastando muito mais com despesas de saúde do que o previsto — um sinal de desequilíbrio financeiro. Apesar do lucro líquido de R$ 337,7 milhões, o desempenho operacional caiu 17,6%.
O EBITDA, que é um indicador importante sobre a saúde financeira, somou R$ 746,4 milhões, abaixo do projetado pelos analistas do mercado. O índice de sinistralidade médica (custos assistenciais / Receita com mensalidades) ficou muito acima das projeções, refletindo aumento da frequência de uso e custos extras relacionados a novas unidades hospitalares.
2. Geração fraca de fluxo de caixa
O fluxo de caixa operacional após investimentos ficou negativo em R$ 52 milhões. A empresa teve mais gastos com o programa ReSUS, pagamentos de contas médicas acumuladas e aumento do capex, que atingiu R$ 225 milhões. Com isso, a dívida líquida subiu para R$ 4,2 bilhões.
3. Crescimento orgânico modesto
A empresa registrou crescimento orgânico pequeno e despesas maiores em praticamente todas as frentes.
4. Maiores despesas com vendas, gerais e administrativas (SG&A)
As despesas comerciais cresceram 10% e as despesas gerais e administrativas avançaram 65% no trimestre, impulsionadas principalmente por provisões ligadas a contingências. Esse aumento reduziu a eficiência operacional e fez a margem voltar ao nível de três anos atrás.
5. Aumento nas provisões de contingências
As provisões, valores que a empresa separa para cobrir possíveis problemas futuros, cresceram bastante e prejudicaram ainda mais o resultado. Apesar de algumas reversões pontuais, que não devem se repetir, o efeito final foi negativo. Isso mostra um cenário instável e faz a empresa guardar mais dinheiro agora para evitar perdas no futuro.
Para tentar conter o impacto negativo nas ações, a Hapvida aprovou um programa de recompra de até 70 milhões de ações. A medida, porém, não elimina o cenário operacional que segue desafiador.
Fonte: Times Brasil