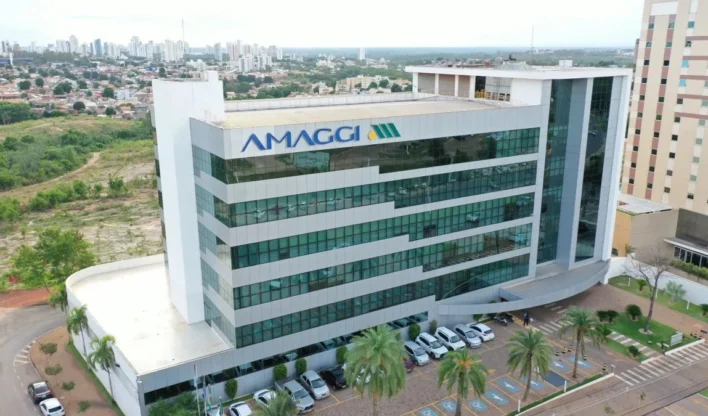
A entrada da Amaggi no mercado de etanol de milho aumentou a pressão sobre o perfil de crédito da companhia. A Fitch colocou os ratings da empresa em observação negativa após a aquisição de 40% da FS, operação financiada por uma nova dívida de US$ 700 milhões.
A agência avalia que o negócio fortalece a estratégia da Amaggi no agro, ao ampliar a diversificação e integrar a companhia a uma cadeia de maior valor agregado, ligada ao milho e aos biocombustíveis. A FS é uma das principais produtoras de etanol de milho do país, segmento que vem ganhando espaço no Centro-Oeste.
O impacto financeiro, porém, deve pesar no curto e médio prazo. Segundo a Fitch, a transação deve elevar significativamente a alavancagem da Amaggi e reduzir sua flexibilidade financeira.
Alavancagem pode levar a rebaixamento
Nas contas da Fitch, a alavancagem ajustada por estoques com liquidez imediata deve subir para 7,1 vezes em 2026. A alavancagem líquida deve permanecer acima de 4 vezes nos próximos anos.
Esses patamares são considerados incompatíveis com a nota atual “BB-”. Caso a compra seja aprovada pelo Conselho Administrativo de Defesa Econômica (Cade) e concluída, a Fitch informou que os ratings provavelmente serão rebaixados em um grau.
Apesar disso, a agência reconhece que a operação melhora o posicionamento estratégico da Amaggi. O investimento aumenta a exposição da empresa a produtos de maior valor agregado e reforça a presença em biocombustíveis, área conectada à produção de milho em Mato Grosso.
Safra em Mato Grosso segue estável
No cenário operacional, a Fitch vê a soja em Mato Grosso com perspectiva estável em 2026. A produção é estimada em cerca de 51 milhões de toneladas, em linha com 2025.
Uma safra robusta tende a aumentar a concorrência pela originação, favorecer spreads comerciais e ajudar a diluir custos logísticos. Ainda assim, a agência citou riscos climáticos ligados ao El Niño no segundo semestre e possíveis efeitos do conflito no Irã sobre fertilizantes e fretes em 2027.
A Fitch projeta preços da soja em US$ 11,30 por bushel em 2026 e US$ 11,10 em 2027. Para o milho, a estimativa é de US$ 4,47 por bushel nos dois anos.
Segundo a agência, esses níveis não devem pressionar o capital de giro das tradings, mas o custo dos fertilizantes no segundo semestre de 2026 exigirá monitoramento.
Amaggi mantém peso na originação de grãos
A Fitch destacou que a Amaggi segue com posição relevante em Mato Grosso, onde compete com grandes tradings globais como Archer Daniels Midland, Cargill e Bunge na originação de grãos.
A companhia comercializa cerca de 18 milhões de toneladas de grãos por ano e possui 386 mil hectares de terras agrícolas.
No lado operacional, a agência projeta margem Ebitda de cerca de 5,3% em 2026, acima dos 3,6% registrados em 2024, mas abaixo dos 6,1% de 2025.
O fluxo de caixa operacional estimado é de US$ 209 milhões em 2026 e US$ 252 milhões em 2027.
Liquidez deve ficar mais apertada
A Fitch também avalia que a liquidez da Amaggi deve enfraquecer após a operação, por causa do aumento da alavancagem e dos riscos de refinanciamento no médio prazo.
Em dezembro de 2025, a companhia tinha caixa e aplicações financeiras de US$ 870 milhões, frente a uma dívida de curto prazo de US$ 890 milhões.
Fonte: Times Brasil