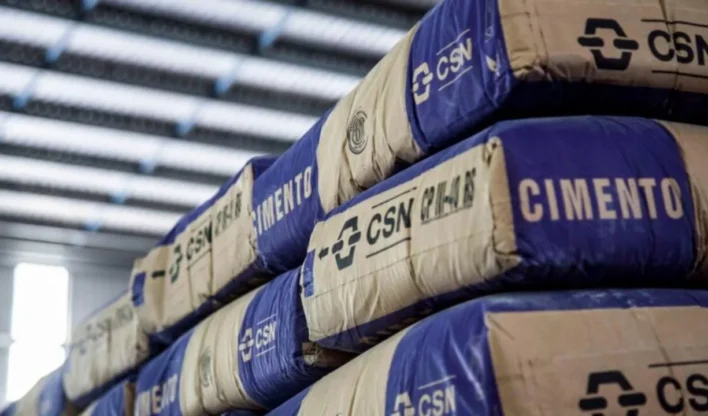
A Companhia Siderúrgica Nacional entrou na fase decisiva do processo de alienação integral da CSN Cimentos após receber ofertas vinculantes de investidores interessados.
A etapa de análise das propostas pela diretoria cumpre as fases previstas desde o lançamento do projeto, em janeiro de 2026, embora a empresa não tenha divulgado os participantes, as quantias envolvidas ou a data limite para a assinatura do contrato final.
A transação ocorre em um cenário de deterioração do perfil de crédito do grupo siderúrgico. A agência de classificação Fitch reduziu a nota da companhia de B para CCC+, mantendo a avaliação sob observação negativa devido ao elevado endividamento, custos financeiros expressivos e fraca capacidade de caixa.
Os analistas apontam que a reestruturação das obrigações financeiras da empresa depende diretamente do êxito de seu plano de desalavancagem.
Meta de desalavancagem e estimativa de arrecadação
O plano estratégico da CSN prevê arrecadar entre R$ 15 bilhões e R$ 18 bilhões em 2026 por meio da venda de ativos, o que inclui a divisão de cimento e fatias em infraestrutura.
Estimativas do mercado indicam que a venda total do braço de cimentos, somada à comercialização de 25% do segmento de infraestrutura, pode injetar aproximadamente R$ 16,2 bilhões no caixa do grupo.
Esses valores, contudo, ainda não foram incorporados às notas de risco da empresa por falta de conclusão formal dos acordos.
Evolução da dívida líquida
Os compromissos financeiros do grupo mantiveram trajetória de alta ao longo dos últimos trimestres. Após fechar o primeiro trimestre de 2026 com um saldo devedor líquido de R$ 40,5 bilhões, valor superior aos R$ 35,8 bilhões apurados no mesmo período de 2025, porém levemente abaixo dos R$ 41,2 bilhões do fim do ano anterior, projeções preliminares indicam que a dívida líquida ajustada atingirá R$ 44 bilhões no encerramento da primeira metade do ano.
O balanço oficial do segundo trimestre será divulgado ao mercado no dia 12 de agosto.
Fonte: Times Brasil