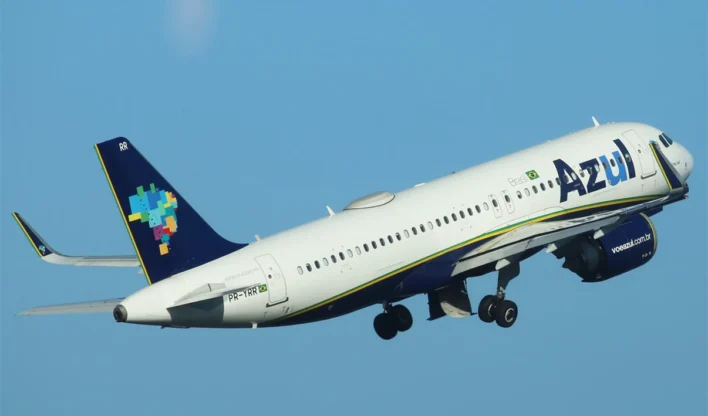
O Conselho de Administração da Azul homologou a quantidade final de bônus de subscrição de ações ordinárias da Série 4, um valor mobiliário que dá ao investidor o direito de comprar ações da companhia por um preço previamente definido dentro de um prazo determinado. Segundo as informações divulgadas pela companhia aérea, serão emitidos 6.904.589 Bônus de Subscrição – Série 4.
A emissão dos Bônus de Subscrição da Série 4 havia sido originalmente aprovada pelo Conselho de Administração em no final do mês passado. A homologação ocorreu após a verificação do resultado do exercício do direito de preferência pelos acionistas elegíveis da empresa.
A Azul também comunicou que os Bônus de Subscrição da Série 4 (AZUL19) passarão a ser negociados a partir da próxima quinta-feira, 2 de julho, e poderão ser exercidos até 30 de junho de 2027.
American Airlines e Azul negam redução de concorrência ao Cade
Em 15 de junho, a American Airlines e a Azul apresentaram ao Conselho Administrativo de Defesa Econômica (Cade) um parecer no qual afirmam que a compra de 8% da companhia aérea brasileira pela empresa norte-americana não cria incentivos para uma redução da concorrência entre as duas empresas.
De acordo com o documento assinado pelo economista Thiago Caliari, com apoio da LCA Consultoria, a parceria entre as companhias pode favorecer a competição no mercado aéreo ao fortalecer financeiramente a Azul em um momento de recuperação após a saída do Chapter 11, processo equivalente à recuperação judicial nos Estados Unidos.
O que é o Chapter 11?
O Chapter 11 integra o Código de Falências americano, sendo conhecido como um processo de reorganização. Diferentemente da liquidação prevista no Capítulo 7 da legislação dos Estados Unidos, ele busca preservar a atividade empresarial.
Ao ingressar com o pedido, a empresa passa a atuar como devedora em posse, isso significa que continua administrando seus ativos e tocando o negócio, mas sob supervisão judicial. A companhia apresenta um plano de reorganização detalhando como pretende pagar os credores ao longo do tempo.
Esse plano é submetido à votação das classes de credores afetadas e precisa ser aprovado pelo tribunal. O pedido pode ser voluntário, feito pela própria empresa, ou involuntário, quando credores solicitam a abertura do processo.
Fonte: Times Brasil